Für Steuerkanzleien und Buchhaltungsbüros ist die E-Rechnung mehr als ein neues Dateiformat: Sie ist der Anlass, die gesamte Buchhaltung zwischen Ihnen und Ihren Mandanten digital aufzustellen. Wer nur die Rechnungen umstellt, behält die Medienbrüche davor und danach. Wer Bankumsätze, Belege, Rückfragen und Auswertungen mitdenkt, gewinnt planbare Abläufe und spart Nacharbeit.

Das Wichtigste in Kürze

  • Seit 2025 müssen alle Unternehmen E-Rechnungen empfangen können. Ausstellen müssen sie diese ab 2027 (über 800.000 € Vorjahresumsatz) bzw. ab 2028 (alle).
  • Eine reine PDF-Datei ist keine E-Rechnung – erst der strukturierte Datensatz (XML) macht sie dazu.
  • Der größte Hebel liegt im Prozess: feste digitale Wege für Belege, Bankumsätze und Rückfragen.

Der rechtliche Rahmen: Was wann gilt

Die Fristen im Überblick:

AbWas gilt
01.01.2025 Alle Unternehmen müssen E-Rechnungen empfangen, verarbeiten und archivieren können
bis 31.12.2026 Papierrechnungen und – mit Zustimmung des Empfängers – sonstige elektronische Rechnungen bleiben zulässig
01.01.2027 Ausstellungspflicht bei inländischen B2B-Umsätzen für Unternehmen mit mehr als 800.000 € Vorjahresumsatz; kleinere Unternehmen haben bis Ende 2027 Zeit
01.01.2028 Ausstellungspflicht für alle Unternehmen

Als E-Rechnung gelten strukturierte Formate nach der Norm EN 16931, etwa XRechnung oder ZUGFeRD; bei hybriden Formaten ist der strukturierte Teil führend. Die Pflichten gelten auch für Ihre eigenen Honorarrechnungen an Unternehmer.

KURZINFO

BMF-Schreiben vom 15. Oktober 2026

Das dritte Anwendungsschreiben klärt weitere Praxisfragen – an den Fristen ändert sich nichts.

Mehr als Rechnungen: die Buchhaltung als durchgängiger Prozess

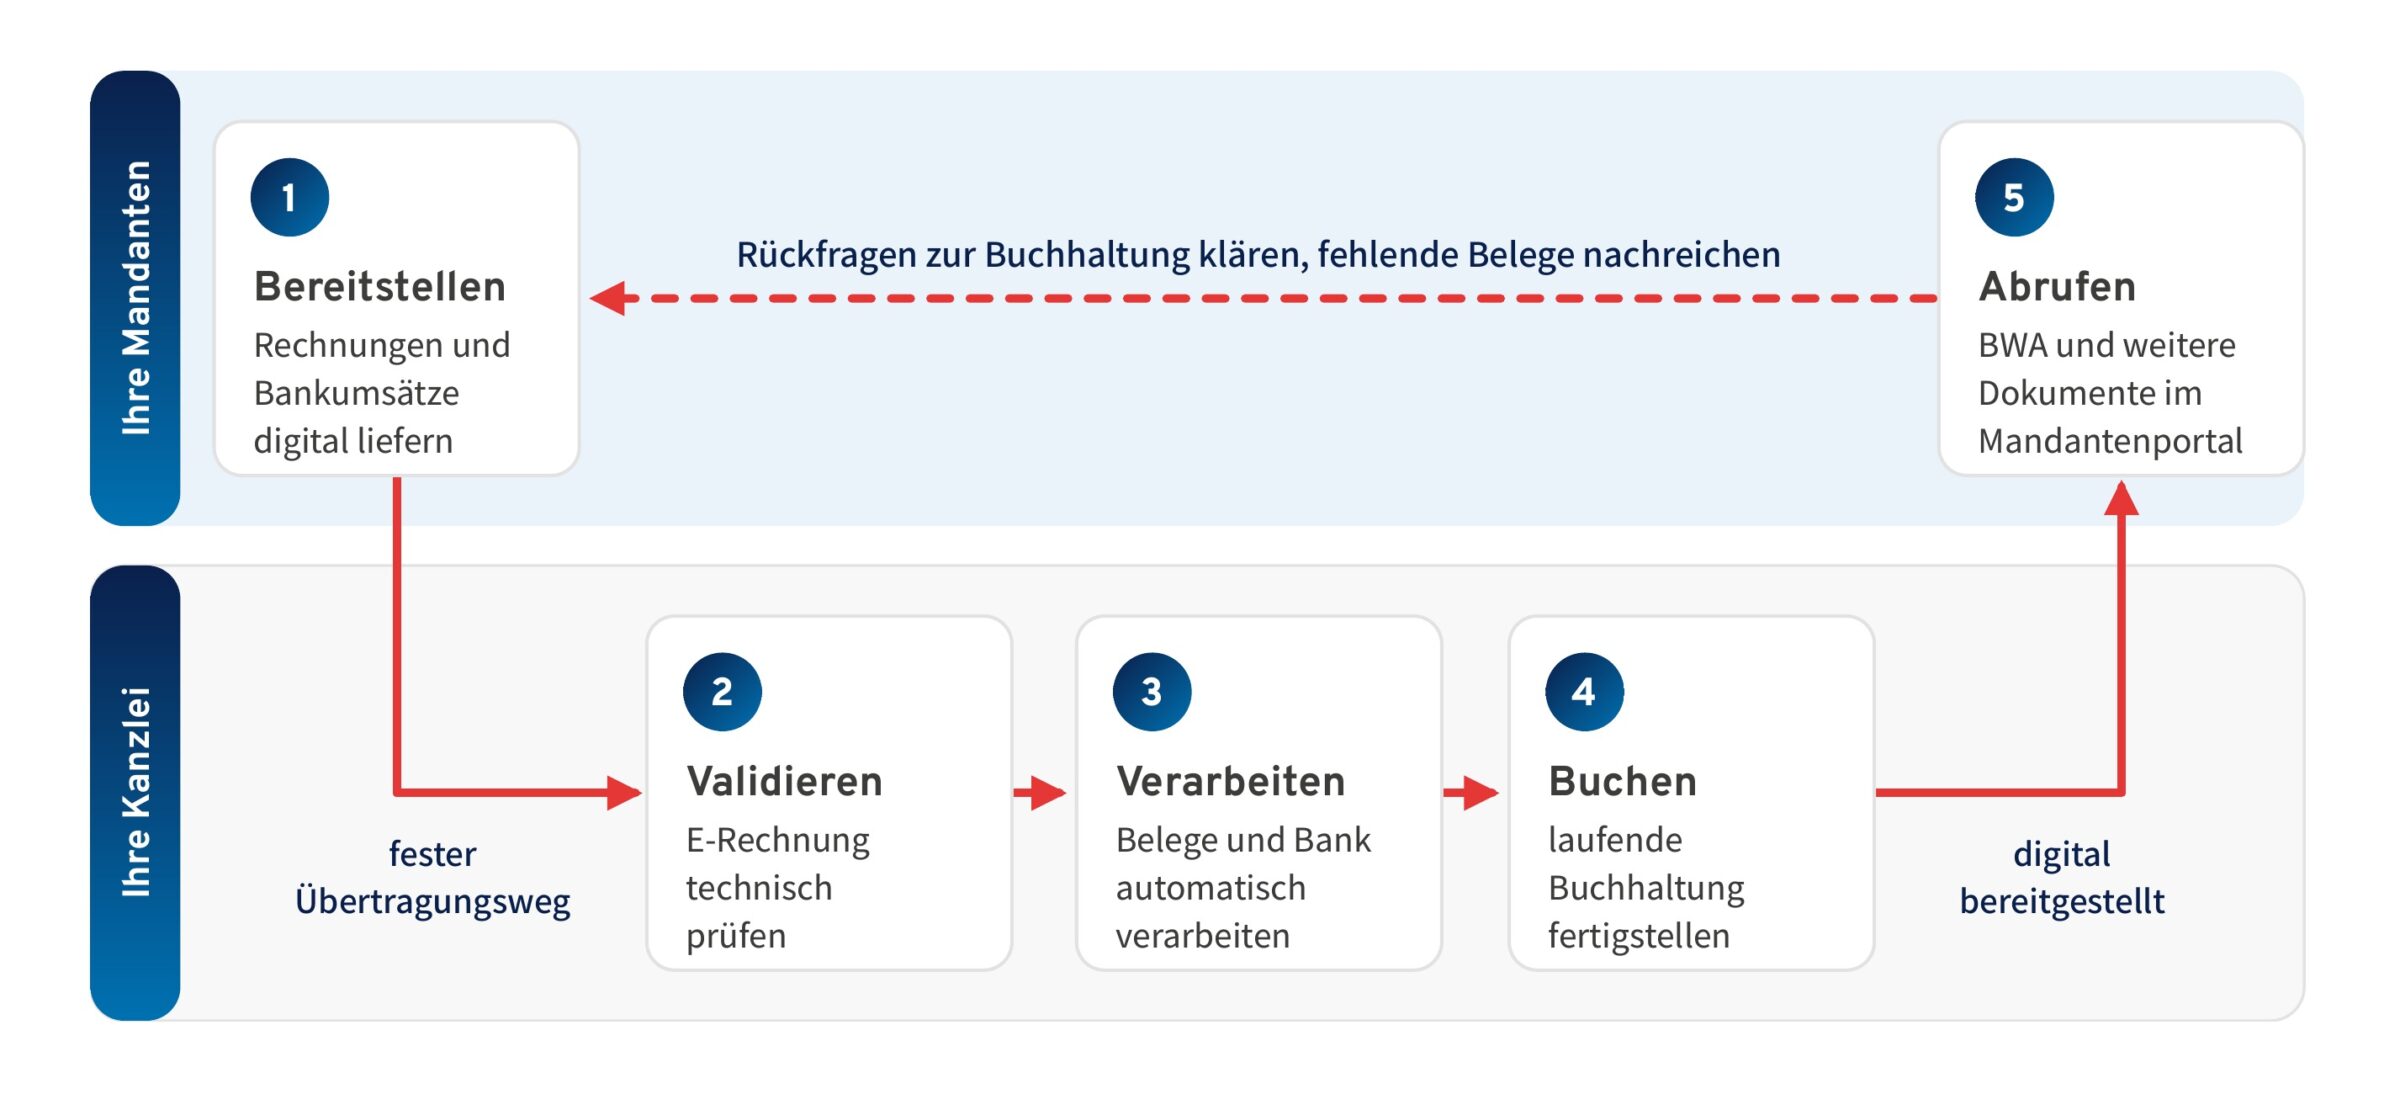
Die E-Rechnung digitalisiert ein Dokument – den Prozess digitalisieren Sie erst, wenn Belege, Bankumsätze, Rückfragen und Auswertungen ohne Medienbruch zwischen Ihnen und Ihren Mandanten fließen.

E-Rechnung durchgängiger Prozess

Auch der Rückweg läuft digital: Rückfragen zur Buchhaltung klären Sie direkt am Vorgang – nicht per E-Mail oder Telefon.

Prozessoptimierung in der Kanzlei: erst Standards, dann Automatisierung

Digitale Werkzeuge wirken erst, wenn die Abläufe dahinter klar geregelt sind.

  • Standards statt Blumenstrauß
    Pendelordner, E-Mail und Cloud-Ordner parallel machen jeden Monat zum Einzelfall. Legen Sie deshalb für jedes Mandat genau einen Standard-Übertragungsweg aus den Möglichkeiten Ihrer Kanzlei fest.
  • Stammdaten: wichtig, aber keine Ausrede
    Warten Sie nicht auf perfekte Stammdaten: Starten Sie mit Bank und Belegen und pflegen Sie laufend nach – E-Rechnungen liefern die Lieferantendaten strukturiert mit.
  • Bank und Eingangsrechnungen automatisch verarbeiten
    Bankumsätze ordnet der Kontoauszugsmanager über offene Posten oder Kontenverweise zu, Eingangsrechnungen laufen über die Digitale Belegverarbeitung. So sinkt der Erfassungsaufwand im Team spürbar.

Umstellung bei Ihren Mandanten: Eingang und Ausgang neu organisieren

Für die Eingangsseite gilt ein Grundprinzip: Jede Rechnung, die der Mandant in die Hand nimmt, geht direkt
an die Kanzlei – egal ob sie per Post oder per E-Mail eingegangen ist.

  • Eine zentrale Rechnungsadresse (z. B. rechnung@…) einrichten und zusätzlich ein Archivpostfach nutzen, das eingehende Rechnungen sofort unveränderbar archiviert.
  • E-Rechnungen immer als Originaldatei weitergeben, Papierbelege per App übertragen.
  • Ausgangsrechnungen als Daten aus dem Rechnungsprogramm importieren. Mandanten ohne eigenes Programm erstellen E-Rechnungen im ZUGFeRD-Format direkt online.

Entscheidend ist die Begleitung: Ein Infotermin oder Webinar, eine verständliche Anleitung und eine feste Ansprechperson bewirken mehr als jedes Rundschreiben.

Digitale Kommunikation: feste Wege statt E-Mail-Chaos

Für die Eingangsseite gilt ein Grundprinzip: Jede Rechnung, die der Mandant in die Hand nimmt, geht direkt
an die Kanzlei – egal ob sie per Post oder per E-Mail eingegangen ist.

  • Der passende Übertragungsweg
    Mandantenportal, App, Datentransfer oder Belegworkflow – entscheidend ist, dass alle Dokumente vollständig ankommen.
  • Rückfragen zur Buchhaltung
    Rückfragen und fehlende Belege klären Sie direkt an der Buchung im Mandantenportal – ohne Excel-Liste.
  • Alles an einem Ort
    Auswertungen wie BWA und weitere Dokumente stellen Sie im Mandantenportal bereit, Unterschriften holen Sie digital ein. Mit dem Belegworkflow bezahlen Mandanten Eingangsrechnungen zudem direkt per SEPA-Zahlungsdatei.

Fahrplan: In fünf Schritten zur digitalen Buchhaltung

  1. Bestandsaufnahme und Standards
    Belegweg je Mandat erfassen, Standard-Übertragungsweg und Zuständigkeiten festlegen.
  2. Stammdaten pflegen
    Parallel zu den weiteren Schritten – nicht als Voraussetzung.
  3. Bankumsätze digital verarbeiten
    Umsätze elektronisch abrufen und im Kontoauszugsmanager verarbeiten.
  4. Eingangsrechnungen digital verarbeiten
    E-Rechnungen in der Kanzlei validieren und alle Eingangsbelege über die Digitale
    Belegverarbeitung laufen lassen; Ausgangsrechnungen nur ohne Importmöglichkeit als Beleg.
  5. Automatisieren und Kommunikation digitalisieren
    Bank und Belege automatisieren, Rückfragen am Vorgang klären, Auswertungen wie BWA und weitere Dokumente im Mandantenportal bereitstellen.

Wichtig: Der Pflichtzeitpunkt Ihrer Mandanten bestimmt, mit wem Sie beginnen – nicht die
Reihenfolge der Schritte.

Fazit: Die E-Rechnung ist der Anlass, nicht das Ziel

Die erste Übergangsfrist endet am 31. Dezember 2026. Wer Bankumsätze, Belege, Rückfragen und Auswertungen jetzt auf feste digitale Wege bringt, entlastet das Team. Und jeder Mandant, der heute startet, ist 2028 längst umgestellt.

Sie möchten wissen, wo Ihre Kanzlei steht?

Sprechen Sie uns an – wir unterstützen Sie bei der Bestandsaufnahme, der Einführung
und der Kommunikation mit Ihren Mandanten.

Vertriebsmitarbeiter Christoph Berner

Christoph Berner

Vertriebs-Mitarbeiter | hmd-software AG

Seit über 10 Jahren ist Christoph Teil des Vertriebsteams bei hmd. Durch zahlreiche Kundentermine, Gespräche und Projekte kennt er die Herausforderungen in der Praxis genau. Besonders wichtig ist ihm der direkte Austausch mit den Menschen, die täglich mit unserer Software arbeiten – denn ihre Erfahrungen und Anforderungen bilden die Grundlage für praxisnahe Lösungen.

Mit seinem Blick für den Arbeitsalltag von Sachbearbeitern setzt sich Christoph dafür ein, Prozesse zu vereinfachen und echten Mehrwert zu schaffen. In seinen Beiträgen teilt er Erfahrungen aus dem Kundenalltag, gibt praxisnahe Einblicke und zeigt, wie digitale Lösungen Abläufe effizienter, einfacher und zukunftssicher gestalten können.